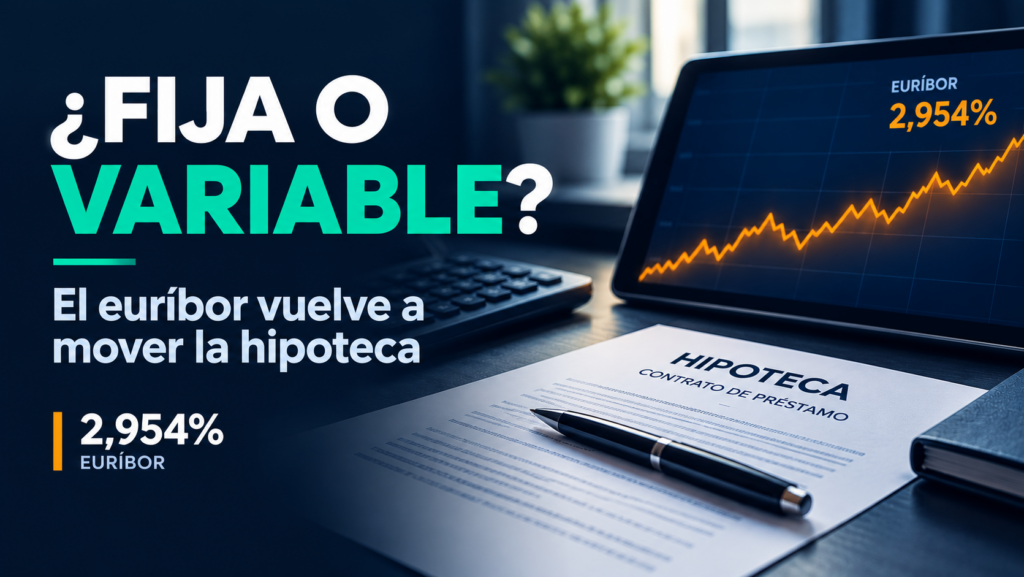
El euríbor ha vuelto a moverse, y con él la pregunta de siempre: hipoteca fija o variable. Según el Banco de España, el euríbor a 12 meses cerró agosto de 2026 en el 2,954%, su nivel más alto en dos años según recogió Forbes España. Un año antes, en septiembre de 2025, la media fue del 2,172%. Y la media provisional de septiembre de 2026 ronda el 3,2%.
Es decir: hace unos meses la variable parecía la opción cómoda, y hoy el mercado va en dirección contraria. Vamos a ver qué dice el Banco de España sobre cada tipo, cuánto cambia la cuota con números reales, cuánto cuesta cambiarte de una a otra y cómo elegir según tu situación, no según el titular del día.
Hipoteca fija, variable o mixta: qué es cada una
El Portal del Cliente Bancario del Banco de España lo explica así:
| Tipo | Cómo funciona | Su punto débil |
|---|---|---|
| Hipoteca fija | «El tipo de interés y, por lo tanto, la cuota mensual a pagar permanecen fijos durante toda la vida del préstamo.» | «En el momento de la contratación se suele establecer un tipo superior que para las hipotecas a tipo variable.» |
| Hipoteca variable | El tipo «se revisará normalmente de forma anual o semestral» según el índice al que esté referenciado (habitualmente el euríbor + un diferencial fijo). | «Podrías pagar una cuota mayor si los intereses suben, aunque puedes beneficiarte si bajan.» |
| Hipoteca mixta | «Se cobra un interés fijo durante un período inicial, para luego pasar a ser un tipo variable.» | Cuando acaba el tramo fijo, pasas a asumir el riesgo de la variable. |
Un detalle que conviene saber: desde la Ley 5/2019, en las hipotecas variables no se puede fijar un límite a la baja del tipo de interés, es decir, no pueden ponerte un «suelo» que te impida beneficiarte de una bajada del euríbor.
Qué euríbor se aplica realmente a tu cuota
No es el dato de cada día que sale en las noticias. El índice que se usa para revisar las variables es el euríbor a 12 meses en su versión de media mensual, que el Banco de España publica como tipo oficial de referencia del mercado hipotecario y que se recoge en el BOE. Por eso, aunque hoy el euríbor esté en torno al 3,2%, lo que se aplicará en tu revisión es la media del mes que corresponda según tu contrato (normalmente, la de uno o dos meses antes de la fecha de revisión).
Hipoteca fija o variable: cuánto cambia la cuota
Veámoslo con un ejemplo ilustrativo: hipoteca de 200.000 € a 30 años, una fija al 2,9% y una variable a euríbor + 0,60%. No son ofertas reales de ningún banco: son números redondos para ver el efecto. Las cuotas están calculadas con el sistema de amortización francés, sobre el capital inicial.
| Euríbor | Cuota variable | Cuota fija (2,9%) | Diferencia |
|---|---|---|---|
| 2,0% | ~801 € | ~832 € | Variable ahorra ~32 €/mes |
| 3,0% (hoy, aprox.) | ~904 € | ~832 € | Fija ahorra ~72 €/mes |
| 3,5% | ~966 € | ~832 € | Fija ahorra ~134 €/mes |
| 4,0% | ~1.025 € | ~832 € | Fija ahorra ~193 €/mes |
| 5,0% | ~1.148 € | ~832 € | Fija ahorra ~316 €/mes |
Fíjate en la asimetría: si el euríbor baja al 2%, la variable te ahorra unos 32 € al mes; si sube al 4%, te cuesta casi 200 € más, mes tras mes. Y hay una regla útil para tener en la cabeza: en este ejemplo, cada punto que sube el euríbor añade unos 116 € a la cuota mensual (unos 1.390 € al año). En una hipoteca de 150.000 € a 25 años, ese mismo punto son unos 83 € al mes.
Otra lección del ejemplo: con el euríbor cerca del 3%, la variable ya no arranca más barata que la fija. El Banco de España dice que la variable «suele» partir de un tipo inferior, pero eso depende de cómo esté el euríbor frente a los precios de las fijas del momento. Compáralo siempre con ofertas reales antes de dar nada por hecho.
La pregunta que importa: ¿aguanto el escenario malo?
Nadie sabe dónde estará el euríbor dentro de cinco años, ni los bancos ni los analistas. Por eso la pregunta útil no es «cuál saldrá más barata», sino esta:
Si mi cuota sube 200 € al mes, ¿sigo llegando a fin de mes con tranquilidad?
El propio Banco de España recomienda, en el caso de las variables, hacer simulaciones con el tipo de referencia a distintos niveles. Es lo que hemos hecho en la tabla de arriba, y puedes hacerlo con tu importe y tu plazo en nuestro simulador de hipoteca.
Cómo elegir según tu perfil
- Elige fija si tu economía es ajustada y una subida de 100–200 € al mes te descolocaría, si ya tienes otras deudas, o si simplemente prefieres dormir tranquilo.
- Puede encajarte la variable si tienes un colchón holgado, ingresos estables y margen para asumir subidas, y además piensas amortizar capital pronto (lo que reduce la exposición al euríbor).
- Puede encajarte la mixta si los próximos años son los más ajustados (hijos pequeños, reforma, ingresos por consolidar) y luego esperas tener más margen.
Un consejo de sentido común: los bancos empujan comercialmente la hipoteca que más les conviene en cada momento del ciclo. Que te insistan mucho con una no dice nada sobre tu caso; dice algo sobre el suyo.
¿Y si ya tengo una variable? Cambiar a fija cuesta menos de lo que crees
Si tu hipoteca es variable y las subidas del euríbor te preocupan, puedes pasarte a fija por dos vías, según explica el Banco de España: novación (pactar el cambio con tu propio banco) o subrogación (llevarte el préstamo a otra entidad).
Aquí la ley te protege bastante. El artículo 23.6 de la Ley 5/2019 limita la comisión cuando pasas de variable a fija (o a mixta con un primer periodo fijo de al menos 3 años):
| Cuándo | Comisión máxima |
|---|---|
| Durante los 3 primeros años del préstamo | Hasta el 0,05% del capital que se amortice anticipadamente. Si en la novación no se amortiza capital, no se puede cobrar comisión alguna. |
| A partir del tercer año | Ninguna |
Ten en cuenta que la novación no es gratis del todo: el Banco de España indica que puede haber una comisión de novación si consta en tu contrato, y que la subrogación suele tener más gastos asociados. Pide siempre por escrito el coste total antes de decidir.
Y al revés: si eliges fija, no la cambies a la ligera
La fija tiene una contrapartida: si más adelante quieres amortizar o cancelar, el artículo 23.7 de la Ley 5/2019 permite que el banco cobre una compensación de hasta el 2% del capital amortizado durante los primeros 10 años de la fija (con el tope de la pérdida financiera real que sufra el banco). En las variables, esa compensación es mucho menor (hasta el 0,25% durante los 3 primeros años o el 0,15% durante los 5 primeros, según lo pactado). Es un dato que casi nunca aparece en el cartel y que pesa si piensas amortizar adelantando capital.
Checklist antes de firmar
- Compara por TAE, no solo por TIN, y suma el coste de las vinculaciones (nómina, seguros, tarjeta): también son precio.
- Pide la FEIN (ficha de información precontractual) de cada oferta y compárelas entre sí.
- Simula tu cuota con el euríbor 2 puntos más alto que el actual y comprueba que sigues cómodo.
- Mira las comisiones de amortización anticipada de cada oferta, sobre todo en la fija.
- Negocia: tener una oferta de otro banco por escrito es tu mejor argumento.
Preguntas frecuentes sobre hipoteca fija o variable
¿Qué es mejor ahora, hipoteca fija o variable?
No hay respuesta universal. Con el euríbor cerca del 3%, la fija ofrece más previsibilidad y en muchos casos ya no es más cara de arranque; la variable solo sale ganando si el euríbor baja. La decisión depende sobre todo de cuánta subida puedes asumir sin agobiarte.
¿Cada cuánto se revisa una hipoteca variable?
Normalmente cada 12 o cada 6 meses, según indica el Banco de España. La cuota no cambia entre revisiones, aunque el euríbor se mueva a diario.
¿Puedo cambiar de variable a fija sin perder dinero?
Sí, y con costes muy limitados: según la Ley 5/2019, pasada la fase de los 3 primeros años el banco no puede cobrarte compensación alguna por el cambio, y antes de esa fecha el tope es del 0,05% del capital amortizado. Sí puede haber otros gastos si te cambias de banco (subrogación).
¿Qué es una hipoteca mixta?
Una que mantiene un tipo fijo durante un periodo inicial y después pasa a variable. Puede ser una buena solución intermedia, pero recuerda que al terminar el tramo fijo asumes el riesgo del euríbor de ese momento.
¿Qué pasa si el euríbor baja después de contratar una fija?
Tu cuota no baja automáticamente. Puedes intentar renegociar con tu banco o subrogarte a otra entidad, pero recuerda que cancelar una fija puede llevar una compensación de hasta el 2% en los primeros 10 años.
Haz la cuenta con tu hipoteca, no con la de un ejemplo
Los números de esta entrada son orientativos. Para ver los tuyos, entra en el simulador de hipoteca, que calcula la cuota y el cuadro de amortización de cualquier oferta (fija o variable) y te permite descargar el informe en PDF para llevarlo al banco. Si todavía dudas entre comprar o seguir de alquiler, pasa antes por la calculadora de comprar vs. alquilar. Y si ya tienes hipoteca y te sobra dinero cada mes, te ayudará el simulador de amortizar o invertir.
Datos del euríbor a septiembre de 2026 (agosto: dato oficial del Banco de España; septiembre: media provisional, sujeta a cambios). Las cuotas son ejemplos calculados con el sistema francés sobre el capital inicial. Este contenido es informativo y no constituye asesoramiento financiero: tu oferta real y tu situación personal son lo que manda.